ゆうちょ銀行NISAの評判と真相|やめたほうがいい理由をプロが解説
新NISAの普及によって国民的な資産形成ブームが定着した現在、全国津々浦々に店舗を構える「ゆうちょ銀行」でのNISA口座開設を検討する人が後を絶ちません。日常生活に密着した郵便局ネットワークの安心感から、初めての投資先としてゆうちょを選ぶ層は根強く存在します。
しかしその一方で、SNSや資産運用コミュニティでは「ゆうちょ銀行のNISAはやめたほうがいい」「おすすめしない」という辛口な指摘が目立ちます。なぜ圧倒的な知名度と信頼を誇る巨大金融機関でありながら、これほど不評の声が上がるのか。本稿では、客観的なデータと独自取材をもとに、ゆうちょ銀行NISAの実態、ネット証券との決定的な格差、そして利用者が直面する落とし穴の真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やめたほうがいい」と言われる真相は、ネット証券に比べて取扱銘柄数が限定的であり、ポイント還元やクレジットカード積立の恩恵が薄い点にあります。
- 要点2:窓口での対面相談は初心者に親しみやすい半面、手数料(信託報酬)の高いアクティブファンドを提案される構造的リスクを抱えています。
- 要点3:「ゆうちょ通帳アプリ」経由で低コストなインデックス投信を選択すれば実用上の問題はなく、不満が生じた場合も他社への金融機関変更手続きが可能です。
ゆうちょNISAはやめたほうがいい?ネットで悪評が広がる3つの決定的な真相
検索エンジンやSNSで「ゆうちょ銀行 NISA」と入力すると、関連ワードに「やめたほうがいい」「後悔」といったネガティブな語句が並びます。多くのマネーリテラシー層がゆうちょNISAおすすめしない理由として挙げる背景には、単なる感情論ではなく、明確な構造的デメリットが存在しています。ゆうちょNISAやめたほうがいい真相を紐解くと、主に3つの要因に集約されます。
第1の要因は、「取扱銘柄数と商品選択肢の圧倒的な少なさ」です。ネット証券大手がつみたて投資枠・成長投資枠合わせて数千本規模の投資信託や国内外の個別株式を取り揃えているのに対し、ゆうちょ銀行の取扱商品は極めて厳選されています。米国個別株や高配当ETFを組み込みたい投資家にとって、選択肢の幅の狭さは致命的な制約となります。
第2の要因は、「クレカ積立やポイント還元プログラムの格差」です。資産運用における数%のポイントバックは、長期的なトータルリターンに無視できない複利効果をもたらします。大手ネット証券がクレジットカード決済による積立で0.5%〜3.0%前後のポイント還元を競い合うなか、ゆうちょ銀行の還元体系は見劣りせざるを得ません。
第3の要因は、「対面窓口における営業バイアス」です。金融庁の指導により是正は進んでいるものの、対面チャネルではどうしても運営コストを回収するために手数料の高いファンドが案内されやすい傾向が残ります。自ら知識を持たずに相談へ赴いた結果、割高な商品を選ばされてしまうケースが不満の温床となっています。
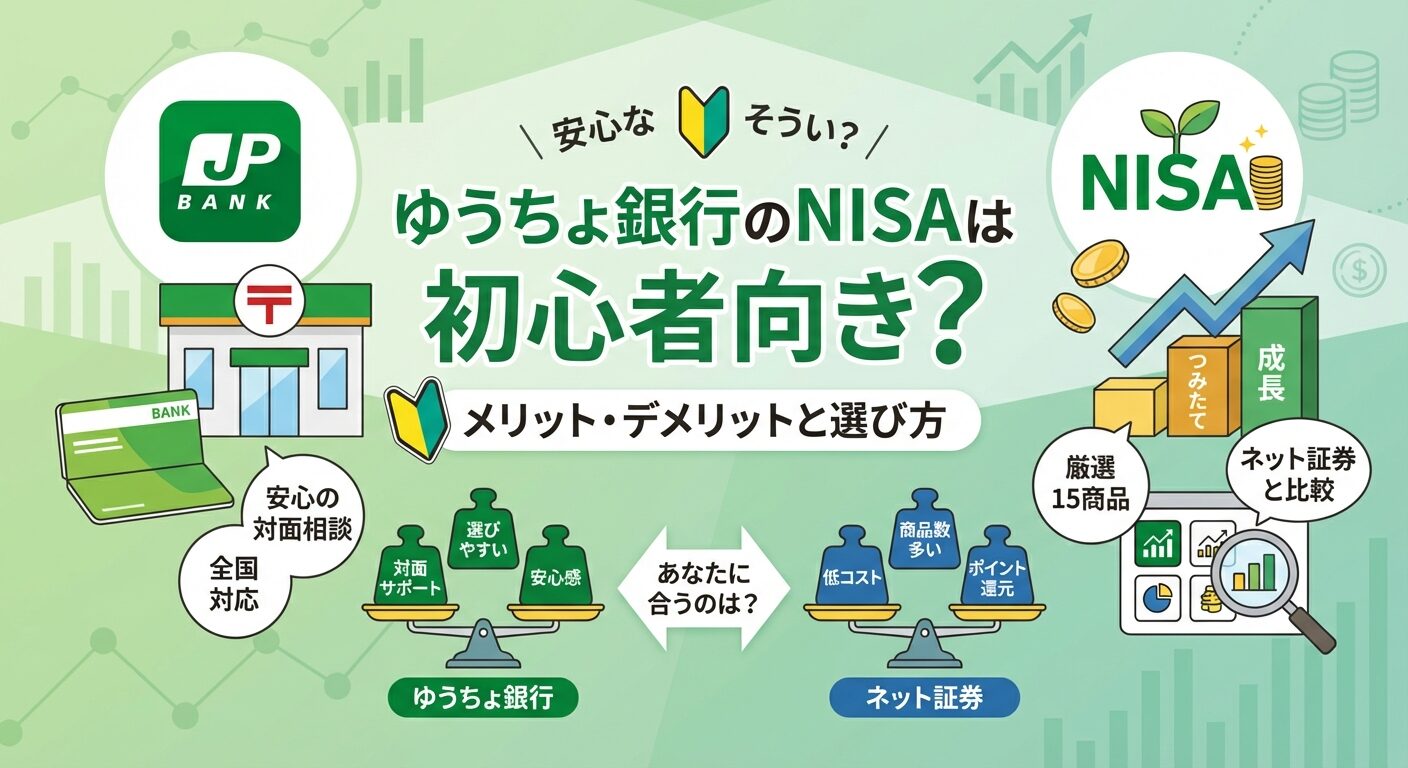
【実態検証】利用者の生の声と現場目線で見えたリアルな口コミ
ゆうちょ銀行NISAの評判と口コミを多角的に分析すると、利用者の属性によって評価が二極化している実態が浮かび上がります。
現場取材や金融掲示板、知恵袋等のコミュニティに寄せられた肯定的な意見としては、「給与振込口座と同じゆうちょで完結できるため資金移動の手間がない」「アプリの画面がシンプルで初心者でも迷わず買付できた」「高齢の家族でも郵便局の担当者と一緒に手続きができて安心感があった」といった、利便性と心理的安全性を評価する声が中心です。
一方で、厳しい批判の声として目立つのは窓口相談をめぐる体験談です。ある投資初心者の女性は「窓口で『こちらのファンドが人気です』と勧められた商品が、後から調べたら信託報酬1.5%超のアクティブファンドだった。ネットで推奨されている0.1%未満のインデックスファンドの存在を教えてくれなかった」と打ち明けます。ここにゆうちょ銀行窓口相談の注意点が集約されています。窓口の行員は親切であっても、彼らはボランティアではなく金融商品の販売者であるという冷厳な事実を認識しなければなりません。
【データ比較】ゆうちょ銀行とSBI証券・楽天証券の決定的な違い
ゆうちょ銀行と、個人投資家から圧倒的な支持を集める大手ネット証券のサービススペックを詳細に比較検証します。SBI証券楽天証券との比較を通じて、どのような機能差が存在するのかを客観的な数値で整理しました。
| 比較項目 | ゆうちょ銀行(窓口・アプリ) | SBI証券・楽天証券 | 編集部の見解・評価 |
|---|---|---|---|
| つみたて投資枠 銘柄数 | 約20本前後 | 200本以上 | 主要指数は網羅するがネット証券が圧倒 |
| 成長投資枠 取扱商品 | 投資信託(約80〜100本程度) | 日本株・米国株・海外ETF・投信(数千本) | 個別株や米国ETF投資はゆうちょ不可 |
| クレカ積立・還元率 | 限定的(キャンペーン等に依存) | 0.5% 〜 3.0% 常時付与 | 長期投資の確定利回り差に直結 |
| 最安信託報酬水準 | 年0.05775%(eMAXIS Slimオルカン等) | 年0.05775%前後(オルカン等同等) | アプリ経由であれば同等水準の低コスト銘柄あり |
| 対面サポート体制 | 全国約24,000店舗の窓口対応 | 原則オンライン(チャット・電話対応) | 対面重視層にはゆうちょの独壇場 |
このデータから分かるゆうちょ新NISAメリットデメリットは極めて明確です。ポイント還元や幅広い銘柄ラインナップを追求するならネット証券が一歩リードしていますが、全国のリアル店舗網と給与口座直結の利便性においてはゆうちょ銀行が独自の強みを有しています。

ゆうちょ銀行新NISA取扱商品一覧とおすすめ銘柄ランキング
ゆうちょ銀行新NISA取扱商品一覧を見ると、窓口とアプリ(WEB)で選べるファンドに違いがあります。特に長期の資産形成で成否を分けるのがゆうちょ銀行NISA信託報酬比較です。窓口専用ファンドには信託報酬が1%〜1.5%を超えるものが含まれる一方、アプリ専用枠では業界最低水準の運用コストを誇る優良ファンドがラインナップされています。
ゆうちょ銀行で資産形成を行う際に選ぶべき、ゆうちょ銀行つみたて投資枠銘柄を軸にしたゆうちょ銀行投資信託おすすめランキングは以下の通りです。
【第1位】eMAXIS Slim 全世界株式(オール・カントリー)
信託報酬:年0.05775%以内。全世界の先進国・新興国約3,000社へ1本で分散投資できる王道銘柄。アプリ経由で購入可能であり、迷ったらこれ一本で世界経済の成長を享受できます。
【第2位】eMAXIS Slim 米国株式(S&P500)
信託報酬:年0.09372%以内。米国の優良企業500社に連動するインデックス投信。長期的な力強いキャピタルゲインを狙いたい投資家に適しています。
【第3位】つみたて先進国株式(三菱UFJアセットマネジメント)
信託報酬:年0.10989%以内。日本を除く先進国株式に広く分散するファンド。為替リスクを適度に分散しながら安定した成長を狙う選択肢です。
ゆうちょ銀行であっても、アプリを活用してこれら低コストなインデックスファンドを選択すれば、ネット証券と何ら変わらない運用パフォーマンスを達成することが可能です。
ゆうちょ通帳アプリでのNISA買い方と金融機関変更手続きの実務
コストを最小限に抑えてゆうちょNISAを活用するには、窓口ではなくデジタルツールを使いこなすことが必須です。ここでは実践的な利用手順と、他社への乗り換え手続きを整理します。
【ゆうちょ通帳アプリNISA買い方の基本ステップ】
1. 「ゆうちょ通帳アプリ」を開き、画面下部の「投資信託・NISA」メニューを選択。
2. つみたて投資枠の購入を選択し、ファンド検索から「eMAXIS Slim」等の低コストインデックスファンドを指定。
3. 毎月の積立指定日と積立金額(1,000円以上1円単位)を入力。
4. 目論見書を確認・同意し、暗証番号を入力して設定完了。
万が一、すでにゆうちょ銀行でNISA口座を開設したもののネット証券へ移行したいと考えた場合でも、ゆうちょNISA金融機関変更手続きはシンプルに行えます。
【金融機関変更の流れ】
毎年10月1日から翌年分の金融機関変更受付が開始されます(当年の非課税枠を一度も使用していない場合は9月末まで当年分の変更が可能)。ゆうちょ銀行の窓口または郵送で「金融商品取引業者等変更届出書」を提出すると、後日「勘定廃止通知書」が交付されます。この書類を新たに利用したいネット証券(SBI証券や楽天証券など)へ提出することで、スムーズに移管が完了します。
【プロの結論】ゆうちょ新NISAが向いている人・おすすめできない人の境界線
行動経済学および金融リテラシーの観点から分析すると、金融機関の選択は「投資にかけられる時間と精神的リソース」に直結しています。ネット証券の多機能さは優位性である反面、選択肢が多すぎて迷いが生じる「決定麻痺(Choice Overload)」を引き起こすリスクもあります。
ゆうちょ銀行NISAをおすすめできない人
・クレジットカード決済によるポイント還元を毎月確実に獲得したい人
・日本株や米国個別株、高配当ETFの売買を行いたい人
・対面での営業トークを断るのが苦手で、窓口で高コスト商品を買ってしまう恐れがある人
ゆうちょ銀行NISAが向いている人
・メインバンクがゆうちょ銀行で、口座を増やさずシンプルに管理したい人
・「ゆうちょ通帳アプリ」を使って自分で低コストインデックス投信を選択・積立できる人
・万が一の相続や名義変更など、将来的に対面窓口で家族が手続きできる安心感を重視するシニア層およびそのご家族
ゆうちょ銀行NISAの悪評の多くは「窓口で割高な商品を買ってしまうこと」や「ポイント還元率の低さ」に起因しています。自らの投資スタイルと照らし合わせ、アプリを介して規律ある積立を継続できるのであれば、ゆうちょ銀行も十分に実用的な選択肢となります。
【ゆうちょ銀行 nisa 評判】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行のNISAで買えるeMAXIS Slimシリーズは窓口でも購入できますか?
A1:原則として「eMAXIS Slim」シリーズなどの超低コストインデックスファンドは、ゆうちょ通帳アプリやゆうちょダイレクト(WEB)限定での取り扱いとなっています。窓口で相談しながら購入しようとすると、信託報酬が高めに設定された別の対面用ファンドを提案されるケースが多いためご注意ください。
Q2:すでにゆうちょ窓口で高コストな投資信託を積立してしまっている場合はどうすればいいですか?
A2:新規の積立設定を即座に停止し、アプリ経由で低コストなインデックスファンドへ積立先を変更することをおすすめします。すでに保有している分については、利益水準や市場環境を見極めながら順次売却して非課税枠を再利用するか、そのまま運用を継続するか検討しましょう。
Q3:ゆうちょ銀行からSBI証券や楽天証券に変更する際、保有中の商品はどうなりますか?
A3:NISA口座内で保有している投資信託をそのまま他社へ非課税で移管することは制度上できません。ゆうちょ銀行のNISA口座内に残したまま非課税期間終了まで運用を続けるか、売却して現金化してから新金融機関で買い直す形になります。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行のNISAに対する「やめたほうがいい」という評判は、ネット証券全盛の時代における還元率や銘柄数の格差、そして窓口営業の構造的課題から生まれたリアルな警告です。しかし、その実態を正確に理解し、「通帳アプリを活用して低コストな優良インデックスファンドを愚直に積み立てる」というルールを徹底すれば、致命的な失敗を避けることは十分に可能です。
ご自身の生活導線、ポイント還元の優先度、そして窓口サポートの必要性を冷静に天秤にかけ、納得のいく口座選びを進めていきましょう。 (出典: ゆうちょ銀行 nisa 評判(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。