一人暮らしの生活費内訳と平均額!手取り別の実態と2026年節約術
進学や就職、転職などを機にスタートする単身生活。期待が膨らむ一方で、毎月実際にいくら手元から出ていくのか、具体的な資金計画に不安を抱える人は少なくありません。相次ぐ食品価格の改定やエネルギーコストの変動が続く現在、かつての「家賃は手取りの3分の1」といった常識だけでは家計が破綻しかねない現実があります。
「実際に暮らし始めたら想像以上に出費がかさむ」「手取りの範囲内で無理なく貯金まで回すにはどう配分すべきか」――こうした切実な疑問に答えるべく、公的データと最新の市場動向を踏まえ、一人暮らしに必要な生活費の内訳や手取り別の現実的なシミュレーション、無理なく支出を抑える実践テクニックを詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯の平均支出は約16万〜17万円台で推移しており、都市部では住居費や光熱費の上昇が家計を強く圧迫している。
- 要点2:手取り15万円では家賃と固定費の徹底抑制が必須となり、手取り20万円であれば月2万〜3万円の貯蓄捻出が現実的な防衛ラインとなる。
- 要点3:食費や通信費など毎月確実に発生する項目の最適化が、生活の質を落とさずに黒字化を維持するための決定打となる。
【総務省データと実態】一人暮らし生活費の平均額と理想の内訳バランス
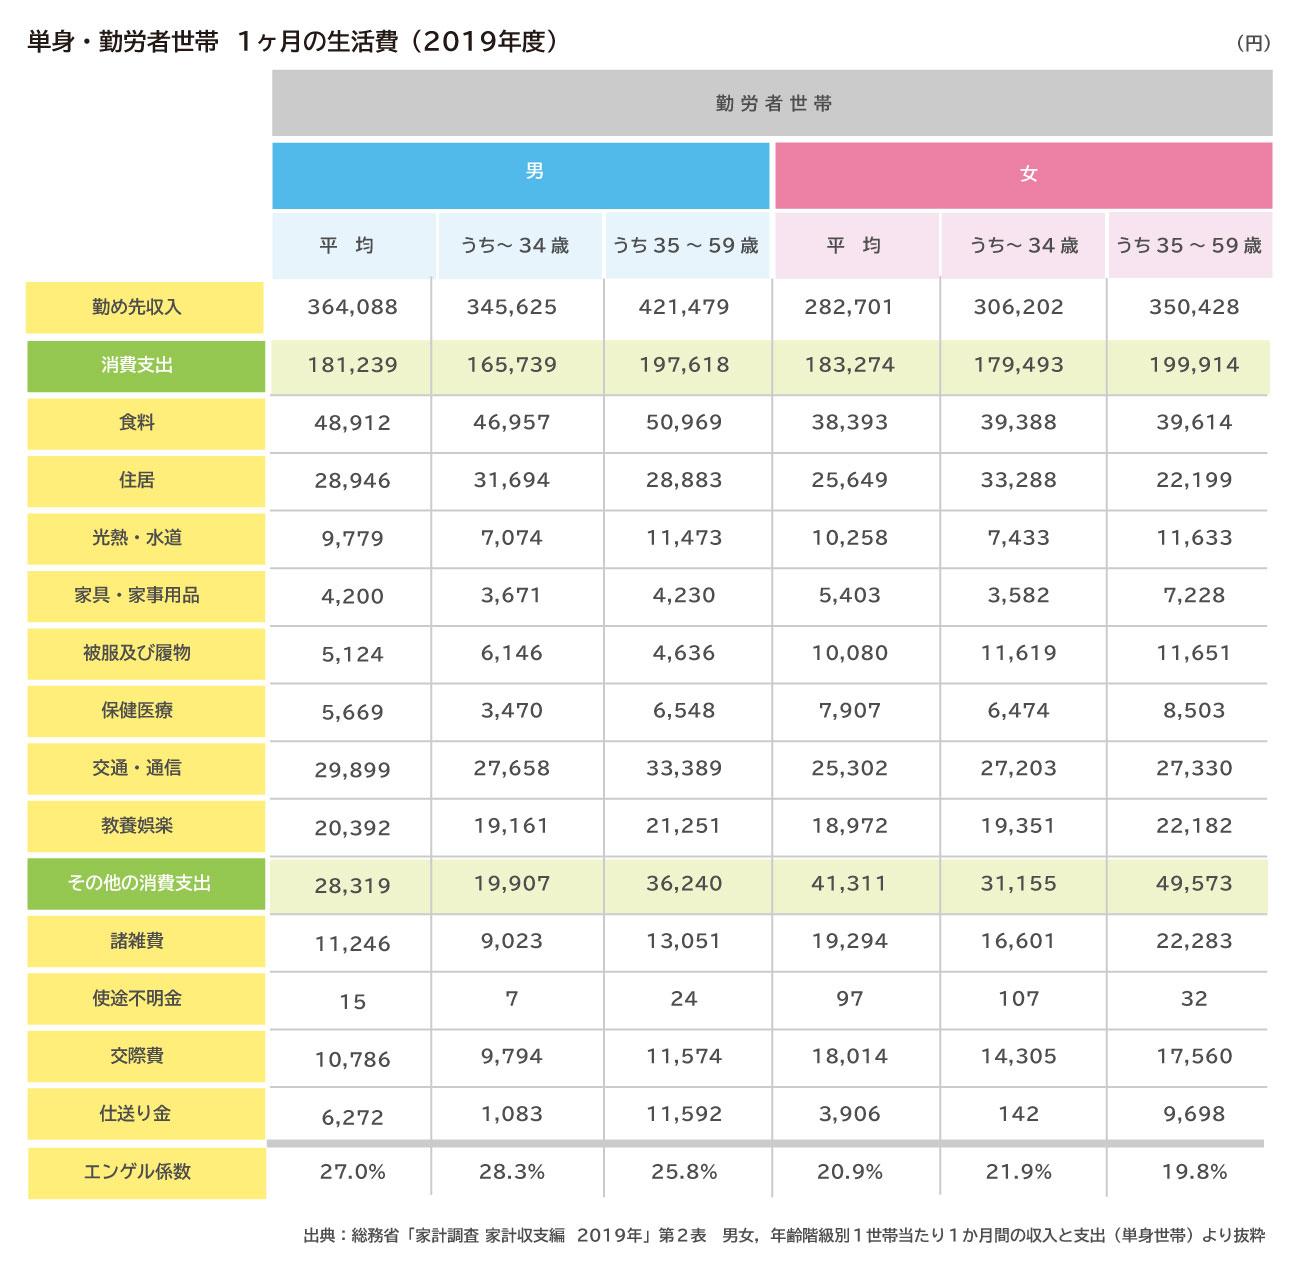
新生活の予算を組むうえで、まず把握しておきたいのが客観的な基準値です。総務省家計調査単身世帯(勤労者世帯)の最新動向を分析すると、住居費を除く消費支出だけでも毎月約13万円前後に達し、そこに実際の家賃を加えると一人暮らし生活費平均は全国平均で約16万5,000円〜17万5,000円規模に上ります。
家計の破綻を防ぐための黄金比率は、固定費(家賃・通信費・保険など)を手取りの50%以内、変動費(食費・交際費・日用品など)を30%前後に抑え、残る20%を貯蓄や予備費へ回す配分が推奨されます。しかし、家賃相場が高止まりする首都圏や大都市圏では住居費の比率が上がりやすいため、食費や娯楽費のコントロールが全体の成否を握ります。
【手取り別シミュレーション】手取り15万・20万の一人暮らし生活費内訳と貯金額の目安
月々の手取り収入によって、取れる選択肢と警戒すべきリスクは大きく異なります。ここでは若手社会人に多い2つの収入帯でリアルな内訳を比較します。
まず手取り15万生活費内訳のケースです。家賃を4万5,000円〜5万円(共益費込)に抑えることが絶対条件となり、食費3万円、水道光熱費1万円、通信費4,000円、日用品・雑費1万円、交際・娯楽費1万5,000円、保険・医療費5,000円と切り詰めても、残る毎月の貯金額目安は1万5,000円〜2万円程度が限界です。予期せぬ出費が発生すると即座に赤字へ転落するリスクをはらんでいます。
一方、手取り20万一人暮らし実態を見ると、家賃に6万〜6万5,000円を充てつつ、食費3万5,000円、水道光熱費1万2,000円、通信費5,000円、交際費2万5,000円を計上しても、毎月3万円以上の貯蓄を安定して確保できます。精神的なゆとりを保つためには、固定費を上げすぎず余剰資金を先取り貯蓄に回す仕組み作りが効果を発揮します。
「こんなにかかるの?」自炊と外食の費用比較と食費平均・節約術
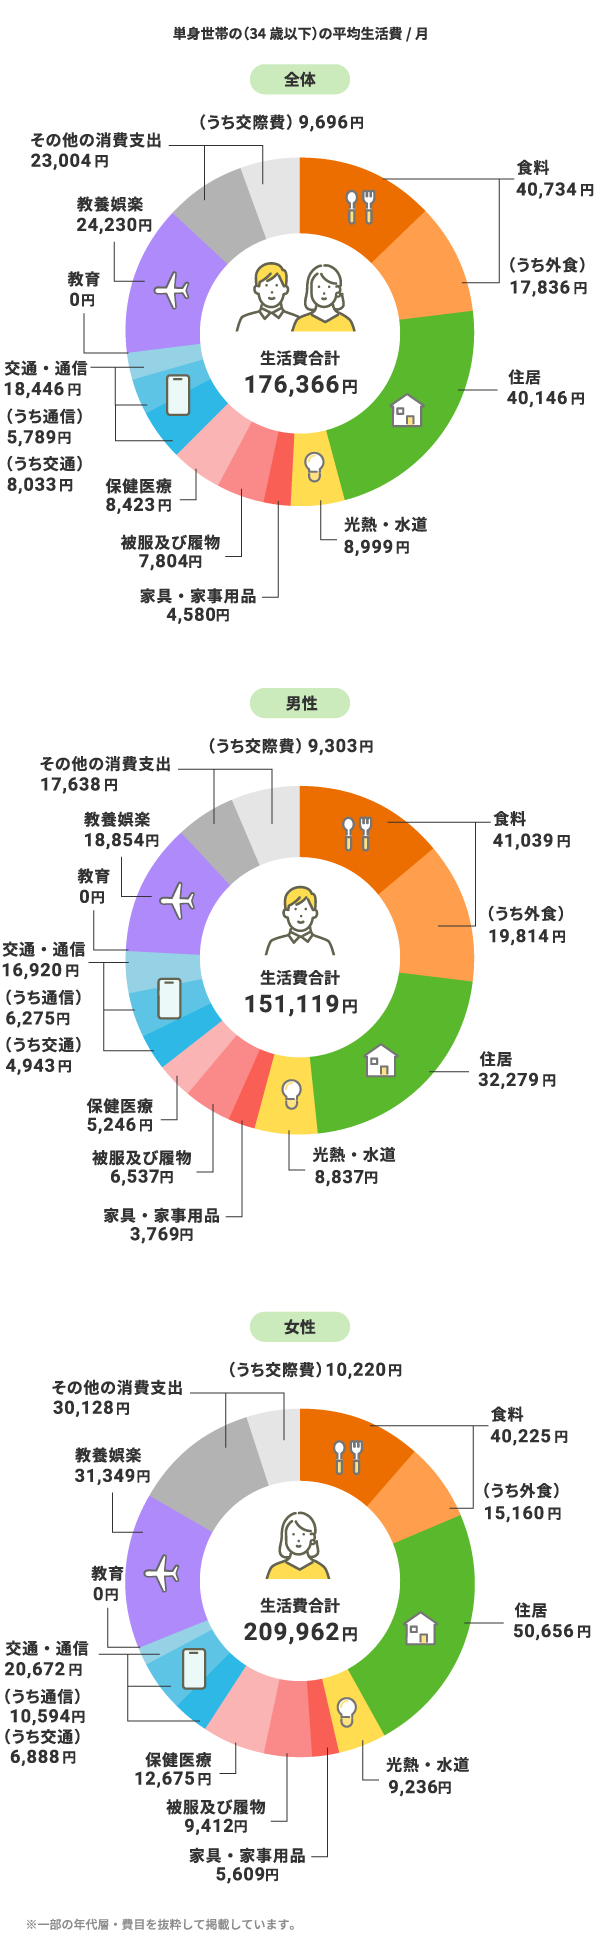
単身者が最も予算オーバーを起こしやすい項目が「食費」です。単身世帯の食費平均と節約術を巡る調査では、毎月の食費平均は約3万8,000円〜4万3,000円となっていますが、生活スタイルによってその額は倍近く変動します。
自炊と外食の費用比較を行うと、平日の昼・夜を外食やコンビニ弁当に頼った場合、1日の食費は容易に2,000円を超え、月額6万円以上に膨らみます。対して、週末のまとめ買いや冷凍保存を活用した自炊中心の生活であれば、月額2万5,000円〜3万円程度に抑えることが可能です。差額は年間で30万円以上に達します。毎食完全な自炊を目指すのではなく、「お米だけは炊く」「平日の夜だけレトルトに副菜を1品加える」といった現実的な半自炊を取り入れることが、挫折を防ぐ秘訣です。
【水道光熱費シミュレーション】季節変動の罠と通信費固定費削減
光熱費は年間を通じて一定ではありません。水道光熱費シミュレーションを行う際、春・秋は月8,000円前後で収まるケースでも、エアコンをフル稼働させる夏場は1万1,000円前後、暖房器具と給湯使用が増える冬場は1万4,000円〜1万8,000円近くまで跳ね上がります。年間平均では月1万1,000円〜1万3,000円を見込んでおくのが安全です。
光熱費の節約と同時に着手すべきが通信費固定費削減です。大手キャリアの無制限プランから格安SIMやオンライン専用プランへ移行するだけで、月額料金を3,000円〜4,000円台へ圧縮できます。自宅の固定回線についても、スマホとのセット割や無料インターネット完備物件の選択により、毎月数千円単位の固定出費を恒久的に削り落とせます。
【2026年最新物価高対策】新社会人・単身世帯が知るべき家賃相場と賢い部屋選び
初めての一人暮らしを迎えるにあたり、新社会人生活費の内訳を圧迫する最大の要因は初期費用と高すぎる家賃設定です。都市部の家賃相場は依然として高水準を保っており、希望条件をすべて満たそうとすると手取りの40%近くを住居費に奪われる事態になりかねません。
実践的な2026年最新物価高対策として有効なのは、最寄り駅からの徒歩分数を「10分以内」から「15分以内」へ広げる、急行停車駅の隣駅(各駅停車のみ)を狙うといった立地条件の柔軟化です。これだけで家賃を月5,000円〜1万円抑えられるケースが多く見られます。また、敷金・礼金ゼロ物件やフリーレント(一定期間家賃無料)を活用すれば、初期費用を10万円以上抑え、新生活立ち上げ時の資金ショートを回避できます。
【一人暮らし 生活費 内訳】に関するよくある質問(FAQ)
Q1:手取り15万円でも一人暮らしで貯金はできますか?
A1:十分に可能です。ただし、家賃を共益費込み5万円以下に抑え、格安SIMの利用や自炊の習慣化が前提となります。給料日に自動で1万〜1万5,000円を別口座へ移す「先取り貯蓄」を徹底することが成功の鍵です。
Q2:家賃は手取りの何割までに抑えるのが安全ですか?
A2:かつては「手取りの3分の1」が目安とされましたが、物価高が続く現在は手取りの25%〜28%以内(手取り20万円なら5万〜5.5万円程度)に抑えるのが最も安全です。固定費を低く設定するほど、突発的な支出への耐性が高まります。
Q3:自炊が苦手でも食費を月3万円台に抑える方法はありますか?
A3:外食チェーンやコンビニの単品買いを避け、スーパーの総菜値引きシールや冷凍野菜、パスタ、納豆・卵・豆腐などの高コスパ食材を組み合わせることで、調理の手間を最小限にしつつ月3万円台前半に抑えられます。
まとめ:固定費の最適化が一人暮らしのゆとりを生み出す
一人暮らしにおける収支管理の本質は、日々の細かい節約に追われることではなく、家賃・通信費・光熱費といった毎月必ず出ていく固定費を最初に適正化することにあります。初期設計さえ間違えなければ、過度な我慢を強いられることなく、着実に貯金を増やしながら快適な単身生活を継続できます。
物価の動向に左右されず安定した暮らしを送るために、まずは自身の現状の手取り額から逆算した「理想の内訳表」を作成し、削るべき固定費がないか点検することから始めてみてください。 (出典: 一人暮らし 生活費 内訳(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。