国民健康保険とは?社保との違いと高額な保険料を抑える方法【2026】
会社を退職した直後やフリーランスとして独立した際、手元に届いた納付書の金額を見て「こんなに高いのか」と言葉を失う人は少なくありません。日本の国民皆保険制度を支える基幹システムでありながら、いざ自分が加入する段になると、その仕組みや保険料の算出ルールには意外と知られていない落とし穴が多く存在します。
職場の健康保険(社会保険)から国民健康保険へ切り替わることで、具体的に何が変わり、家計にどれほどのインパクトを与えるのでしょうか。仕組みの根本的な違いから、高額な保険料を合法的に抑える減免の活用術、2026年時点の最新制度動向まで、知っておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険は会社員以外の自営業や退職者が加入する公的保険で、扶養の概念がなく加入人数分だけ保険料が加算される。
- 要点2:保険料は前年の所得をもとに自治体ごとに計算されるため、退職1年目やフリーランス転身直後は負担感が跳ね上がる。
- 要点3:退職時は「任意継続」との比較が必須であり、倒産・解雇や所得激減時には速やかな減免申請が最大の防衛策となる。
【基礎知識】国民健康保険とは?社会保険との決定的な違いと加入の仕組み
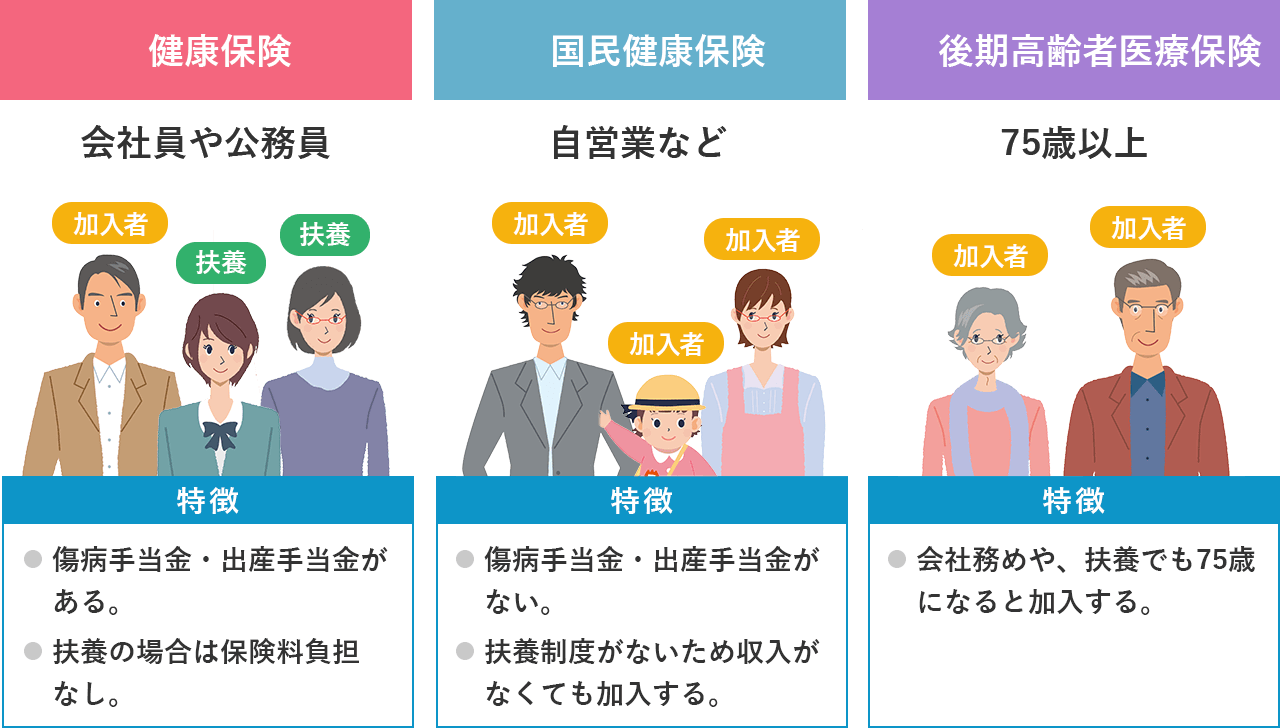
国民健康保険(国保)とは、主に自営業者、フリーランス、農業・漁業従事者、そして会社を退職して社会保険を脱退した無職の個人などが加入する地域医療保険です。市区町村および国民健康保険組合が運営主体となっており、日本に住むすべての人がいずれかの公的医療保険に加入する「国民皆保険体制」の受け皿として機能しています。
会社員が加入する健康保険(いわゆる社会保険・被用者保険)との間には、家計に直結する決定的な違いがいくつもあります。病院の窓口で支払う国民健康保険の医療費負担割合は原則3割(小学校就学前は2割、70歳以上は所得に応じて1〜3割)であり、受給できる医療サービス自体に大きな差はありません。しかし、保険料の徴収方法や保障内容には明確な格差が設けられています。
最も大きな違いは「保険料の負担割合」と「扶養制度の有無」です。社会保険では保険料を会社と従業員で折半(労使折半)しますが、国民健康保険には会社負担がないため、保険料の全額を自己負担しなければなりません。さらに社会保険では扶養家族が増えても保険料は変わりませんが、国民健康保険には扶養の仕組みが存在せず、家族1人ひとりに保険料(均等割)が課されるため、世帯人数が多い家庭ほど負担が重くなる構造になっています。
国民健康保険料が「高すぎる」と感じる理由|計算方法と2026年上限額のリアル
退職した人が「国民健康保険料が高すぎる」とショックを受ける最大の理由は、国民健康保険料の計算方法が「前年の所得」を基準にしている点にあります。前年に会社員として十分な給与を得ていた場合、現在の収入がゼロであっても、前年の高収入に応じた保険料が容赦なく請求されます。
国民健康保険料は、自治体ごとに定められた料率をもとに、以下の要素を合算して世帯単位で算出されます。
- 所得割:前年の総所得金額等から基礎控除額を引いた金額に料率をかけて算出
- 均等割:加入者1人あたりに一律で課される金額(人数分を加算)
- 平等割・資産割:1世帯ごとに定額で課される区分や固定資産税額に応じて課される区分(自治体により導入状況が異なる)
フリーランスの場合の金額目安としては、年間の課税所得が300万円程度であれば年間約30万〜40万円前後、課税所得500万円程度になると年間約55万〜70万円前後の保険料が発生するケースが珍しくありません(居住する市区町村により料率は異なります)。
医療費の増大に伴い、高所得者層に対するセーフティネットの拠出上限も見直しが続いています。国民健康保険の賦課限度額(上限額)は2026年度においても高水準に設定されており、医療分・後期高齢者支援金分・介護納付金分を合わせた年間上限額は100万円を超え、高所得のフリーランスや個人事業主にとっては大きな固定費となっています。
退職後は国民健康保険と任意継続のどっちが得?損をしない比較基準
会社を退職した際、多くの人が直面するのが「国民健康保険への切り替え」か「会社の健康保険の任意継続」かという選択です。任意継続制度を利用すれば、最長2年間にわたり退職前の健康保険に加入し続けることができます。
任意継続を選択した場合、在職中のような会社折半がなくなり全額自己負担となるため、毎月の保険料は原則として在職時の約2倍になります。ただし、任意継続の保険料には「健保組合ごとの標準報酬月額の上限」が設定されているため、どれだけ在職中に高給を得ていた人でも、保険料が青天井に上がることはありません。
どちらが得になるかの判断基準は極めてシンプルです。「前年年収が高く、扶養家族が多い人」は任意継続が得になりやすく、「前年年収が低め、または単身者」は国民健康保険のほうが安くなる傾向にあります。退職前に会社の健康保険組合に任意継続時の概算保険料を確認し、市区町村の窓口や試算シミュレーションで国保保険料と比較したうえで選択するのが最も確実な防衛策です。
支払いが厳しい時の救済策|減免制度の適用条件と税金控除の仕組み
どうしても保険料の支払いが難しい状況に陥った場合、滞納して放置するのではなく、自治体の減免窓口に相談することが極めて重要です。国民健康保険には、法的な基準や自治体独自の条例に基づいた明確な減免制度の条件が用意されています。
代表的な救済措置として、倒産・解雇・雇い止めなどによる非自発的失業者に対する軽減制度があります。ハローワークで発行される「雇用保険受給資格者証」の離職理由コードが該当する場合、申請により前年の給与所得を30/100(3割)とみなして保険料が再計算され、劇的な負担軽減を受けられます。また、災害や病気による所得の激減、事業の休廃止などによる減免基準を設けている自治体も多く存在します。
支払った国民健康保険料は、確定申告や年末調整において全額が「社会保険料控除」の対象となります。納めた保険料全額が課税所得から差し引かれるため、所得税や翌年の住民税を押し下げる効果を持っています。家計の負担を少しでも減らすためにも、支払った証明書は確実に保管し、漏れなく控除申告を行う必要があります。
切り替え手続きの期限とマイナ保険証移行時の注意点
国民健康保険への加入手続きには、法的なタイムリミットが定められています。国民健康保険の加入手続き期限は「退職日の翌日から14日以内」とされており、居住地の市区町村役場の窓口やオンライン申請窓口で行います。
もし14日を過ぎてしまっても加入自体は可能ですが、保険料は「手続きをした日」からではなく「退職した日の翌日」まで遡って請求されます。手続きが遅れた期間に医療機関にかかると、一時的に窓口で全額自己負担を求められるケースもあるため、退職後は速やかな手続きが欠かせません。
従来の健康保険証の新規発行停止に伴い、マイナ保険証への切り替え手続きの運用にも注意が求められます。マイナ保険証を保有している場合でも、退職時の「保険資格の切り替え手続き」そのものが不要になるわけではありません。役所窓口で国保への加入手続きを完了させた後、システム側にデータが反映されることで、マイナ保険証で国保資格を利用できるようになります。データ連携に数日から数週間のタイムラグが生じる場合があるため、切り替え直後に受診する予定がある方は窓口で「資格確認書」や「資格情報のお知らせ」の交付を受けておくと安全です。
【国民健康保険とは】に関するよくある質問(FAQ)
Q1:会社を辞めたら、国民健康保険への加入は義務ですか?
A1:日本の国民皆保険制度に基づき、会社の社会保険から外れた場合は、国民健康保険への加入、健康保険の任意継続、または家族の社会保険の扶養に入るかのいずれかが法律上の義務となります。未加入のまま過ごすことはできません。
Q2:国民健康保険には「傷病手当金」や「出産手当金」はありますか?
A2:原則として国民健康保険には、病気やケガで働けない期間を保障する傷病手当金や、産前産後の出産手当金はありません(出産育児一時金は支給されます)。これらは会社員の社会保険ならではの手厚い保障であるため、フリーランスや個人事業主は民間の就業不能保険などでリスクヘッジを検討する必要があります。
Q3:年の途中で引っ越した場合、保険料の扱いはどうなりますか?
A3:国民健康保険料は自治体ごとに算出基準や料率が異なるため、転居前の自治体で転出月までの保険料を精算し、転入先の自治体で転入月から新たな保険料が請求されます。転居先によって保険料が上下することがあります。
まとめ:仕組みを正しく把握し最適な手続きで負担を最小限に
国民健康保険は、病気やケガの際に誰でも平等に医療を受けられる不可欠な制度ですが、会社員時代の社会保険とは保険料の決まり方や扶養の扱いに大きな隔たりがあります。前年の所得に応じた高額請求に慌てないためにも、退職時には任意継続との損得比較を行い、万が一の収入激減時には減免制度を積極的に活用することが家計防衛の鉄則です。
加入期限である14日ルールを守り、マイナ保険証への正確な資格切り替えを行うことで、医療アクセスの空白期間を作ることなく安心して新生活のスタートを切ることができます。自身のライフステージや働き方の変化に合わせて、制度を賢く選択し、正しく活用していきましょう。 (出典: 国民 保険 と は(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。