【2026年最新】銀行カードローンの審査落ち理由とおすすめ比較
物価高が続く2026年現在、生活防衛や急な出費の備えとして「銀行カードローン」を検討する人が増えています。消費者金融と比べて上限金利が低く、メガバンクやネット銀行ならではの安心感がある一方で、「申し込んだのに審査に落ちてしまった」「即日ですぐに借りられると思っていたのに間に合わなかった」という声も後を絶ちません。
銀行カードローンは低金利という大きな魅力を持つ反面、警察庁データベース照会の義務化や保証会社による二重審査など、独自の厳格な仕組みが存在します。知らずに申し込むと、信用情報に傷をつけたり思わぬ返済負担を抱えたりするリスクも潜んでいます。後悔のない選択をするために、審査の裏側から金利の実態、各行の特徴まで客観的な視点で解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行カードローンは上限金利が年14.0%〜15.0%程度と低水準だが、警察庁照会が必須のため「即日融資」は物理的に不可能。
- 要点2:審査落ちの主因は「保証会社の審査落ち」「信用情報の傷」「他社借入過多」であり、総量規制対象外でも自主規制により年収の3分の1以上の借入は極めて困難。
- 要点3:利便性と口座連携を重視するならメガバンク、限界まで金利の低さを追求するならネット銀行が有力な選択肢となる。
【徹底比較】銀行カードローンと消費者金融の違い|金利・即日融資・総量規制の真実
資金調達を急ぐ際、まず直面するのが「銀行カードローン」と「消費者金融」のどちらを選ぶべきかという問題です。両者の決定的な差は、上限金利の低さと融資までのスピード感にあります。
一般的な消費者金融の上限金利が年18.0%前後に設定されているのに対し、銀行カードローンの上限金利は年14.0%〜15.0%前後が相場です。例えば50万円を借りて1年間で返済する場合、この約3%〜4%の金利差だけで数万円単位の利息負担が変わってきます。長期的な返済を前提とするなら、銀行カードローンの金利面での優位性は揺らぎません。
ただし、スピード面には明確な制約があります。銀行は2018年以降、反社会的勢力への融資遮断を目的に警察庁データベースへの照会が義務付けられました。この照会回答に最短でも翌営業日を要するため、銀行カードローンでの即日融資は構造上不可能です。今日中に現金が必要な場合は消費者金融を選び、数日程度の猶予があるなら銀行を選ぶのが鉄則です。
また、法制度上の違いとして「総量規制」が挙げられます。消費者金融は貸金業法に基づき年収の3分の1を超える貸付が原則禁止されていますが、銀行は銀行法が適用されるため法的には総量規制の対象外です。とはいえ、過剰貸付への批判を受けて各銀行は現在、年収の3分の1から2分の1程度を上限とする厳しい自主規制を敷いています。「総量規制対象外だからいくらでも借りられる」という認識は大きな誤解です。
【なぜ落ちる?】銀行カードローンの審査基準と審査落ちを招く「5大原因」
低金利で魅力的な銀行カードローンですが、審査のハードルは消費者金融よりも一段高く設定されています。審査落ちを経験する人の多くは、銀行特有の審査システムを把握できていません。銀行カードローンの審査基準において、合否を分ける決定的な5つの原因を整理しました。
最大の盲点となるのが「保証会社の審査を通過できない」ケースです。銀行カードローンの実質的な与信審査は、アコムやプロミス(SMBCコンシューマーファイナンス)、三菱UFJファクターといった保証会社が代行しています。過去に該当の保証会社が関わるクレジットカードやローンで延滞経験がある場合、社内ブラックとして記録が残っており即座に否決されます。
続いて挙げられるのが、信用情報機関(CIC・JICC)の異動情報です。過去5年以内に携帯電話本体の分割代金やクレジットカードの支払いで61日以上または3ヶ月以上の延滞があると、審査通過は絶望的となります。さらに、直近6ヶ月以内に3社以上のローンへ立て続けに申し込む「申込ブラック」も警戒される要因です。
残る要因は「他社借入件数・残高の多さ」と「収入の安定性の欠如」です。他社借入が既に3件以上ある場合や、勤続年数が極端に短い(半年未満など)場合は返済能力が疑問視されます。銀行カードローンの審査基準はスコアリングシステムで機械的に処理される部分が多いため、申込時の入力ミスひとつでも虚偽申告とみなされて審査落ちに直結する点には細心の注意が必要です。
【電話は来る?】銀行カードローンの在籍確認の実態と職場バレを防ぐ対策
借入を周囲に知られたくない人にとって、勤務先への「在籍確認」は最も神経を使うポイントです。銀行カードローンの在籍確認は、申込者が申告どおりの勤務先で本当に働いているかを確かめるために必須の工程として位置づけられています。
実際の電話連絡では、審査担当者が銀行名または個人名を名乗り、カードローンの用件を同僚に伝えることは一切ありません。「〇〇(個人名)と申しますが、△△様(申込者)はいらっしゃいますでしょうか」といった自然な取り次ぎが行われ、本人が不在であっても「本日外出しております」といった返答が得られれば在籍確認は完了します。通話時間も1分程度で終わるため、職場に借入が露見するリスクは極めて低いです。
それでも勤務先への電話自体を避けたい場合は、WEB完結申込に強みを持つネット銀行などを選び、事前にコールセンターへ相談してみる価値があります。社会保険証や給与明細書の提出によって、電話連絡の代替措置を柔軟に講じてくれるケースも存在します。
【2026年版】メガバンクvsネット銀行のおすすめ比較|低金利と利便性で選ぶ
ひとくちに銀行カードローンと言っても、メガバンクとネット銀行では強みやサービス設計が異なります。自身の利用スタイルに合わせた選び方が求められます。
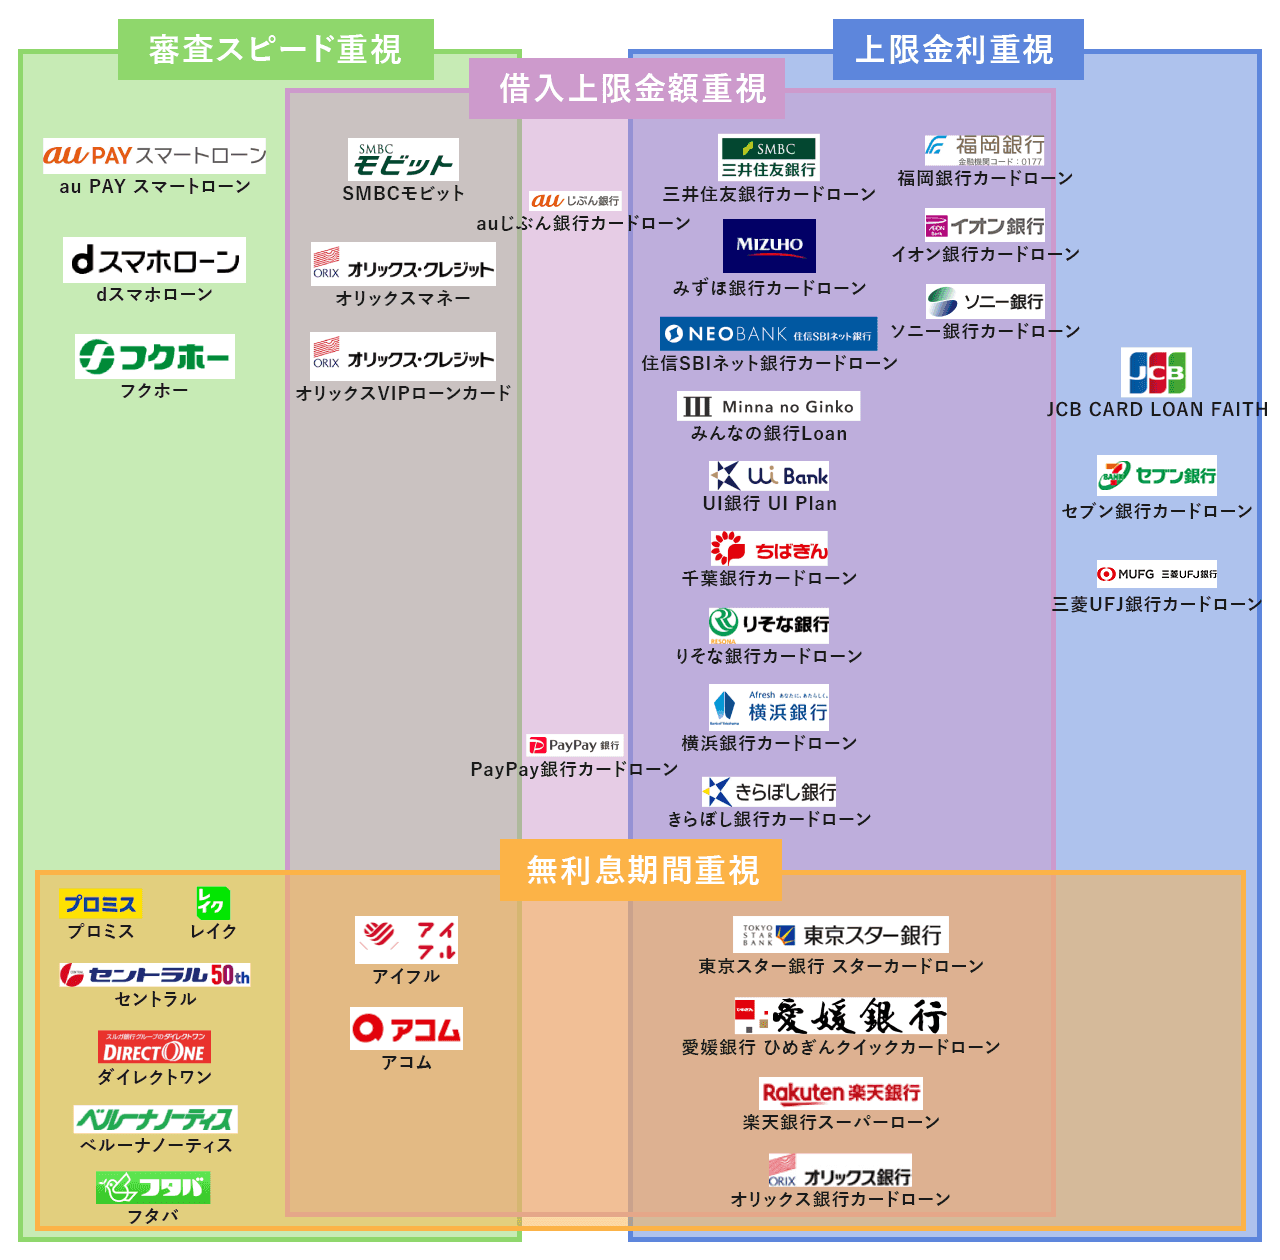
メガバンク(三菱UFJ銀行「バンクイック」、三井住友銀行、みずほ銀行)の最大の強みは、自社ATMや提携コンビニATMの手数料無料化などによる利便性の高さです。すでにメインバンクとして給与受取や住宅ローンを利用している場合、金利優遇プランが適用されるケースもあります。街中に支店やローン契約機がある安心感を重視するユーザーから根強い評判と口コミを集めています。
一方、ネット銀行(楽天銀行、PayPay銀行、住信SBIネット銀行など)は、店舗運営コストを抑えている分、上限金利の設定が低めであったり、口座連携によるポイント還元やアプリでの即時借入機能が充実していたりします。普段から特定の経済圏(楽天ポイントやPayPayなど)を活用している人にとって、最も恩恵を受けやすい選択肢と言えます。
【損をしない返済計画】返済シミュレーションと利息を最小限に抑える技
カードローン利用で最も警戒すべきは、毎月の返済額を最低金額に設定したまま長期間放置してしまう「返済の長期化」です。金利が低い銀行カードローンであっても、借入期間が延びれば利息総額は確実に膨らみます。
例えば、金利年14.5%で50万円を借入した場合のシミュレーションを見てみましょう。
毎月1万円ずつ返済を続けると、完済までに約78ヶ月(6年半)を要し、利息総額は約26万円に達します。借入額の半分以上の利息を支払う計算です。しかし、毎月の返済額を2万円に引き上げるだけで、返済期間は約29ヶ月(約2年5ヶ月)へと短縮され、利息総額も約9万円まで圧縮できます。差額にして17万円もの節約につながります。
利息を最小限に抑える最大の秘訣は、ボーナス時や余裕のある月に「随時返済(繰り上げ返済)」を積極的に行うことです。銀行カードローンの多くは提携コンビニATMやインターネットバンキングから手数料無料で1,000円単位の追加返済が可能です。借入前に必ず各行の返済シミュレーションツールを使い、完済までのロードマップを可視化しておく姿勢が欠かせません。
【銀行カードローン】に関するよくある質問(FAQ)
Q1:銀行カードローンで即日融資を受ける方法は本当に存在しないのですか?
A1:存在しません。反社会的勢力排除を目的とした警察庁データベースへの照会照合が法令で義務付けられており、最短でも審査結果の通知は翌営業日以降となります。即日融資を謳う銀行ローンが存在する場合、それは違法業者(闇金)の可能性が高いため注意してください。
Q2:年収の3分の1を超える金額を銀行カードローンで借りることは可能ですか?
A2:理論上は総量規制の対象外ですが、実態としては極めて困難です。金融庁の指導および全国銀行協会の申し合わせにより、各行が自主規制として年収の3分の1から2分の1程度を上限枠に設定しています。過度な多額借入は審査落ちの直接的な原因になります。
Q3:パートやアルバイト、専業主婦でも申し込みはできますか?
A3:パートやアルバイトであっても、毎月安定した継続収入があれば十分に申込可能です。専業主婦(夫)本人の借入については、配偶者に安定した収入があることを条件に一部のネット銀行や地方銀行で取り扱いがありますが、メガバンクの大半は本人に収入がない場合の申込を受け付けていません。
まとめ:自身の返済能力を見極めた賢い選択を
銀行カードローンは、計画的に活用すれば消費者金融よりも利息を抑えつつピンチを乗り切れる頼もしい金融サービスです。しかしその恩恵を享受するためには、厳格な審査基準への理解や、在籍確認への備え、そして無理のない返済シミュレーションが前提条件となります。
「低金利だから」と安易に限度額いっぱいの借入を行うのではなく、真に必要な金額だけを用立て、繰り上げ返済を駆使して早期完済を目指す姿勢こそが、スマートな資産防衛への第一歩です。 (出典: 銀行 カード ローン(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。