介護保険料はいつから引かれる?40歳・65歳の開始月と天引きの全貌
給与明細をふと見直したとき、「介護保険料」という項目で手取りが減っていて驚いた経験はないでしょうか。40歳を迎えると突然始まるこの徴収ですが、実は誕生日当日にいきなり引かれるわけではなく、法律上の厳密なルールに基づいた「開始月」が存在します。
さらに65歳を迎えると、それまでの健康保険経由から「年金からの直接天引き」へと徴収ルートが根本から切り替わります。2026年現在の最新データや制度改正の動向も踏まえ、介護保険料が「いつから・どのように・いくら」引かれるのか、家計を直撃するリアルな仕組みを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:介護保険料は「40歳に達した月(誕生日の前日がある月)」から徴収が始まり、給与天引きは翌月支給分から反映されるケースが多い。
- 要点2:65歳になると市区町村が徴収する「第1号被保険者」へ切り替わり、原則として年金からの天引き(特別徴収)に移行する。
- 要点3:支払いに「終わり」はなく生涯負担が続くため、月額平均や減免制度の基準を正しく把握しておくことが不可欠。
40歳になったら即天引き?介護保険料の「給与天引き開始月」と誕生日のカラクリ
介護保険の対象者となるのは40歳からですが、ここで多くの人が疑問に思うのが「何年何月の給与から天引きが始まるのか」という点です。日本の法律において、人は「誕生日の前日」に年齢が加算されると定められています(年齢計算ニ関スル法律)。
介護保険では、40歳の誕生日の前日が属する月を「40歳到達月」とみなし、その月から介護保険第2号被保険者としての資格を取得します。たとえば、10月15日生まれの人は「10月14日」に40歳となるため10月分から徴収対象です。一方、10月1日生まれの人は前日である「9月30日」に40歳へ達したとみなされるため、1か月早い9月分から保険料が発生します。この「1日生まれのズレ」は見落としがちな盲点です。
実際の給与天引き(会社員の場合)では、社会保険料は「翌月徴収(前月分を翌月の給与で引く)」が一般的です。そのため、10月分保険料が発生した場合は「11月支給の給料」から介護保険料が引き落とされ始めます。当月徴収を採用している企業では10月支給分から引かれるため、自社の就業規則や給与規定の締め日・支払日を確認しておくと安心です。
65歳からの大きな節目|第1号被保険者への切り替えと年金天引きのリアル
65歳の誕生日を迎えると、被保険者の区分が「第2号」から「第1号被保険者」へと自動的に切り替わります。これに伴い、保険料の計算主体も会社の健康保険組合や協会けんぽから、居住している各市区町村へとバトンタッチされます。
65歳以降の介護保険料は、受給している老齢年金などから直接差し引かれる「年金天引き(特別徴収)」が基本です。ただし、65歳になった瞬間に翌月からすぐ年金天引きが始まるわけではありません。日本年金機構と各自治体の間でデータ連携や所得判定を行うため、天引きが始まるまでにはおよそ半年〜1年程度のタイムラグが発生します。
この移行期間中は、市区町村から自宅へ郵送されてくる納付書や口座振替を使って、自分で直接納付する「普通徴収」で支払う必要があります。「会社を退職していないのに、給与とは別に自治体から納付書が届いた」と慌てるケースが多発しますが、これは二重請求ではなく、65歳到達に伴う正規の制度移行手続きです。
特別徴収と普通徴収の違いとは?納付書が突然届く理由と手続きの注意点
65歳以上の第1号被保険者が納める介護保険料には、「特別徴収」と「普通徴収」の2つのルートが法律で明確に分けられています。
【特別徴収(年金天引き)の条件】
老齢年金・退職年金・障害年金・遺族年金の受給額が年額18万円以上ある人が対象です。偶数月の年金支給日(年6回)に、年間保険料があらかじめ分割されて自動天引きされます。原則として個人の希望で普通徴収に変更することはできません。
【普通徴収(納付書・口座振替)となるケース】
年金受給額が年額18万円未満の人や、年度途中で65歳になったばかりの人、他の自治体へ引っ越した直後の人などが該当します。市区町村から送付される納付書を持参して金融機関やコンビニで支払うか、指定口座からの自動振替を利用します。
普通徴収の納付書を放置して滞納が続くと、将来いざ介護サービスを利用する際に自己負担割合が1〜3割から3〜4割へ引き上げられたり、高額介護サービス費の支給が差し止められたりするペナルティが科されるため、届いた納付書は速やかに処理しなければなりません。
毎月いくら引かれる?介護保険料の計算方法と平均月額の目安
毎月の手取りに直結する介護保険料ですが、計算方法は「40〜64歳」と「65歳以上」で大きく異なります。
■ 40〜64歳(第2号被保険者)の計算基準
会社員の場合、加入している医療保険(協会けんぽや健康保険組合)の「介護保険料率」を、毎月の給与や賞与を表す標準報酬月額・標準賞与額に掛けて算出します。保険料は会社と本人が50%ずつ折半して負担します。 2026年現在の協会けんぽにおける介護保険料率は約1.6%前後で推移しており、月収30万円の人であれば本人負担額は月額約2,400円〜2,700円程度が目安です。自営業者などが加入する国民健康保険の場合は、前年の所得や世帯人数に応じて自治体ごとに計算されます。
■ 65歳以上(第1号被保険者)の計算基準
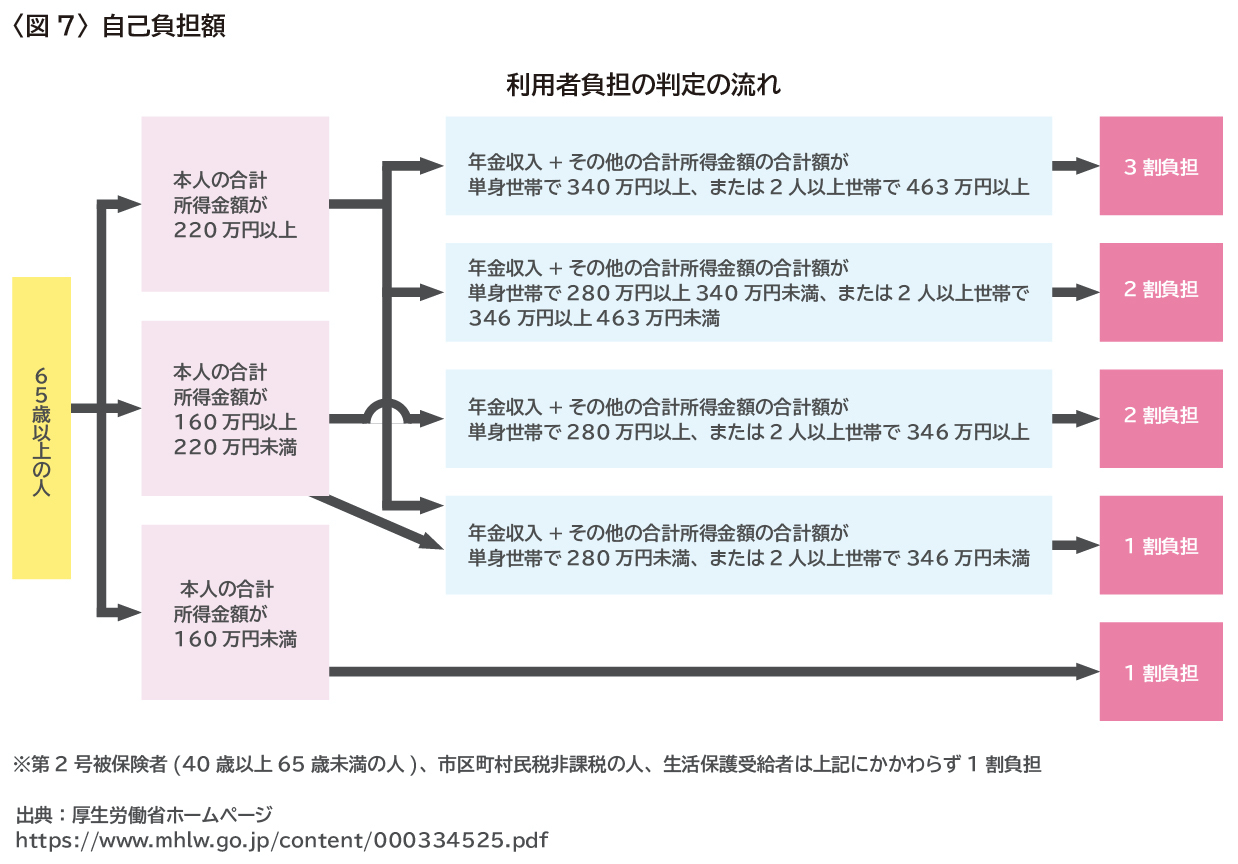
自治体ごとに設定された「基準額」に、本人の前年所得や世帯の住民税課税状況に応じた段階別係数を掛けて決定します。全国平均の月額保険料は6,000円台前半〜中盤となっており、大都市圏や高齢化率の高い地域では月額8,000円を超える自治体も存在します。所得が高い層ほど係数が高くなり、負担額が増える仕組みです。
介護保険料は一生涯払う?免除・減免条件と2026年制度改正の行方
「介護保険料はいったいいつまで払い続けるのか」という疑問に対する回答は、残念ながら「生涯にわたって支払い続ける」です。公的年金のように70歳や75歳で支払いが終了する年齢上限はなく、生きている限り納める義務があります。
ただし、経済的な困窮や不測の事態に対しては免除・減免制度が用意されています。以下のような要件に該当する場合、申請により保険料の減額や徴収猶予が認められるケースがあります。
- 災害によって住宅や家財に著しい損害を受けた場合
- 世帯の生計維持者が失業、倒産、長期療養などにより収入が激減した場合
- 生活困窮者で、世帯全員の所得が自治体の定める基準以下である場合
また、2026年の制度改正議論においては、現役世代の負担軽減と高齢化に伴う給付費増大のバランスを取るため、第1号被保険者の高所得者層に対する保険料上限の見直しや、第2号被保険者における報酬比例部分の配分調整が段階的に進められています。手取りの変動を把握するためにも、年1回届く決定通知書や給与明細のチェックを習慣化しておくことが大切です。
【介護保険料はいつから引かれる?】に関するよくある質問(FAQ)
Q1:40歳になった月に退職した場合、その月の介護保険料はどうなりますか?
A1:退職日によって異なります。健康保険の資格喪失日は「退職日の翌日」となるため、月末退職の場合はその月分の保険料が発生し、最終給与から控除されます。一方、月の途中で退職した場合は前月分までの徴収となり、退職した月は再就職先または国民健康保険側で納めることになります。
Q2:配偶者の扶養に入っている専業主婦(夫)も、40歳になったら介護保険料を払いますか?
A2:会社員の扶養に入っている第3号被保険者の場合、配偶者が加入している健康保険組合全体で介護保険費用を負担しているため、個別に保険料を徴収されることはありません。ただし、65歳になると扶養から外れて市区町村の第1号被保険者となるため、自身の年金から天引き、または納付書で支払う義務が生じます。
Q3:65歳になって給与と年金の両方がある場合、二重で介護保険料が引かれますか?
A3:二重徴収にはなりません。65歳到達月以降は、勤務先で社会保険に加入し続けていても給与から介護保険料は引かれなくなり、一般の健康保険料のみが控除されます。介護保険料はすべて市区町村へ(年金天引きまたは納付書で)納める形に一元化されます。
まとめ:開始時期を把握して賢いマネープランを
介護保険料は、「40歳到達月(誕生日前日の属する月)」から給与天引き等でスタートし、「65歳」で市区町村による年金天引きへと切り替わりながら生涯続くという、独自のルールで運用されています。
40歳を迎えた直後は「手取りが思っていたより減った」、65歳を迎えた直後は「自治体から突然納付書が届いた」と戸惑う人が少なくありません。天引きが始まるタイミングや納付方法の切り替わりを事前に把握し、生活設計や老後のマネープランに正しく織り込んでいきましょう。 (出典: 介護 保険 料 いつから(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。